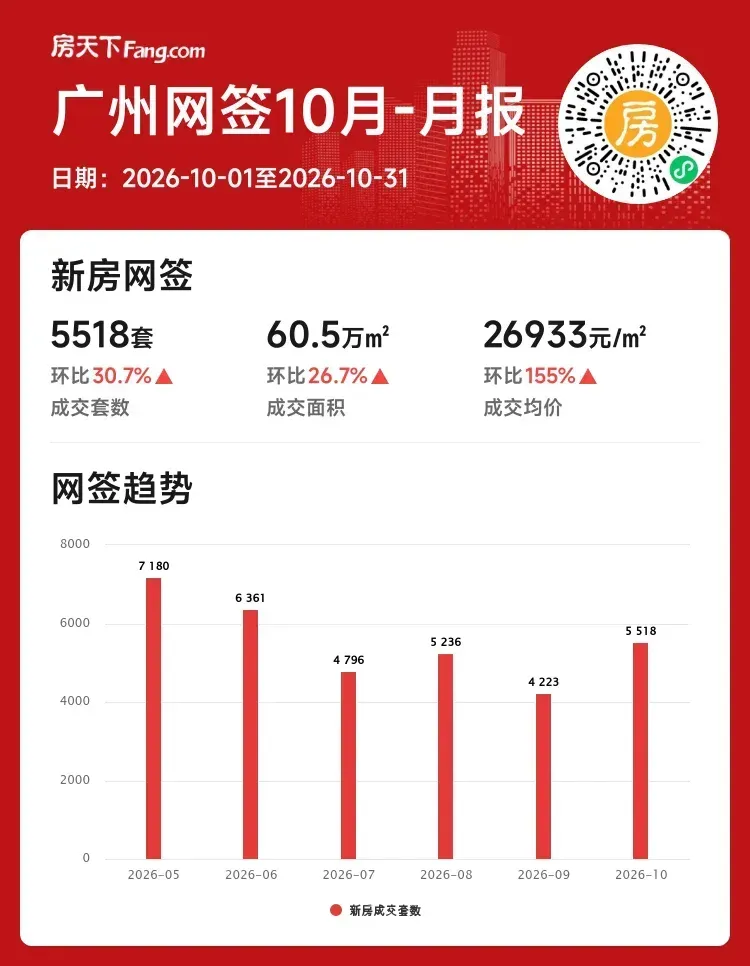

广州 2026年10月楼市月报:新房成交环比大增三成,“银十”成色亮眼
📈 开篇一句话
十月广州新房市场迎来一波明显放量,单月成交突破5500套,环比增幅超过三成,“银十”收官表现相当扎实。
🧐 数据总览
新房月成交套数:5518套
较上月增加:1295套
环比增幅:30.7%
新房月成交面积:60.5万平方米
较上月增加:12.7万平方米
环比增幅:26.7%
新房参考均价:26933元/平方米
从量能来看,十月是近半年里成交节奏明显加快的一个月。套数和面积双双环比上涨,说明不是靠个别高价盘拉动,而是整体成交活跃度在提升。
📊 近6月趋势观察
近6月新房成交套数:5518套
环比增幅:30.7%
近6月新房成交面积:60.5万平方米
环比增幅:26.7%
十月作为传统“金九银十”的下半场,成交量能集中释放,说明前期观望的需求开始入市。更重要的是,面积增幅略低于套数增幅,意味着中小户型成交占比有所提升,刚需和首改类需求在这轮行情里参与度更高。
🔍 价格信号解读
十月新房参考均价26933元/平方米,环比出现较大幅度变化。结合成交量同步放大来看,本月成交结构可能偏向中高价位项目集中网签,因此均价波动更多反映的是结构性因素,而非市场整体价格水平出现异动。
如果剔除结构性影响,广州新房价格主线依然以稳为主,部分热门板块的改善型项目去化速度加快,对均价形成一定支撑。
🏙️ 区域冷热差异
从成交分布看,中心城区与近郊热点板块表现更积极。地铁沿线项目、教育资源集中的片区成交集中度上升,而远郊区域整体去化节奏仍然偏慢。购房者更看重通勤便利和生活配套的成熟度,这也说明当前入市的主力仍然是自住需求,投资性需求占比不高。
📌 市场解读
十月成交放量,有几个原因值得关注:
一是“金九银十”推盘节奏加快,房企在年底前加大供货力度,给购房者提供了更多选择。
二是前期积压的置换需求逐步释放,卖一买一的链条在部分区域开始转动。
三是市场预期趋于稳定,买家对价格的敏感度有所下降,更关注项目本身的品质和地段。
🧭 下月展望
进入十一月,市场大概率会从高位小幅回落,但回撤幅度可控。主要因为年底是开发商冲业绩的关键窗口,预计新盘加推和优惠力度仍会维持一定水平,对成交有托底作用。整体判断,广州新房市场仍处于“筑底回暖”阶段,量能逐步修复的趋势没有改变。
💡 购房提示
自住型买家可以关注年底前推货量较大的板块,选择面会相对宽一些。建议多对比同片区项目的交付时间和户型得房率,不要只盯着单价,实际使用面积和物业品质同样重要。
9小时前 广州
投诉