
南昌买房逻辑彻底变了,大白话解读~
房小宝11/03 11:20

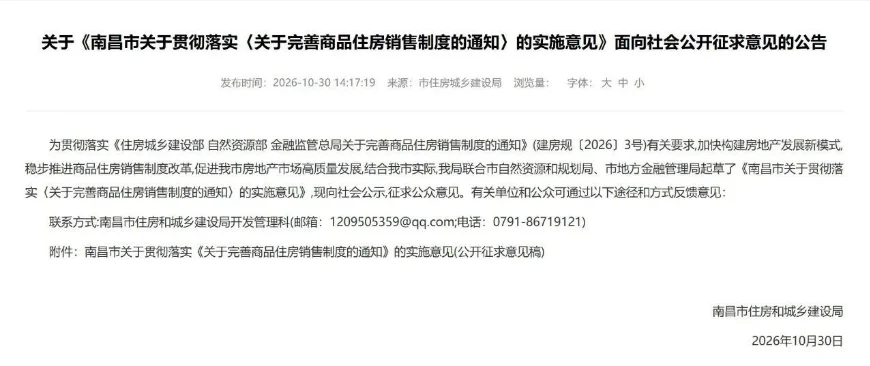
南昌现房相关实施意见(征求意见稿)正式出炉,简单说:南昌楼市,正式迈向现房新时代,以后买房的规则,和以前大不一样。
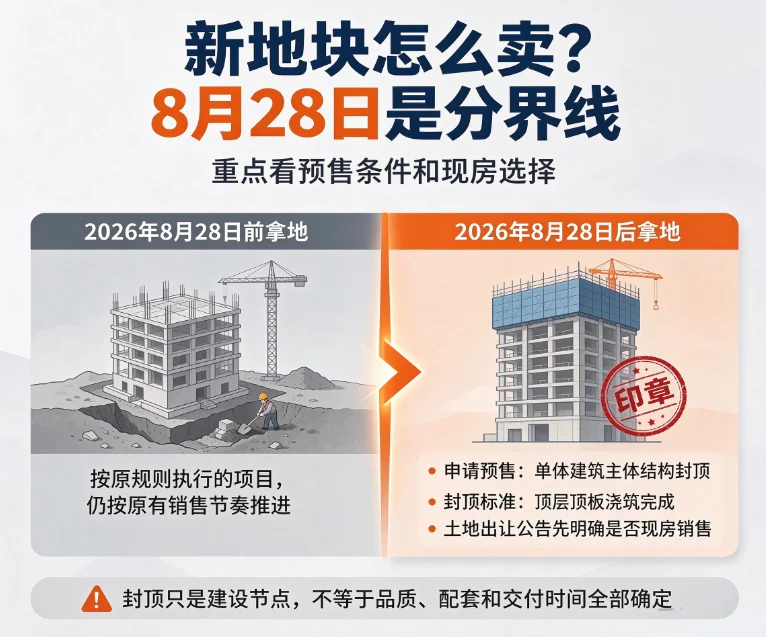
先划最核心一条:2026 年 8 月 28 日后新拿的地,如果采取预售方式销售,需要楼栋主体结构封顶后方可申领预售证。封顶标准明确:预售楼栋顶层顶板浇筑完成,不是建几层就能开盘。
同时新规地块优先采用现房销售模式,一宗地块采用现房销售还是封顶后预售,会在土地出让阶段对外公示。
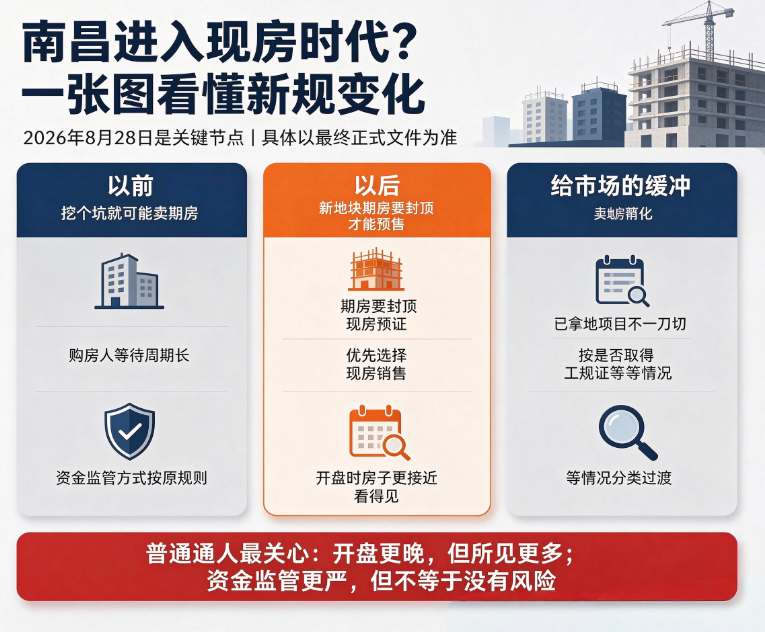
对比以前:以往部分项目在建设前期即可启动预售;新规落地后,新项目达到开盘条件时楼栋主体已封顶,房屋实景呈现度更高。
很多人关心存量项目如何衔接:政策不搞一刀切,设置了平稳过渡周期:
已经拿到工程规划许可证的项目,沿用原有规则;
已拿地、暂未办理工程规划许可证的项目,最晚可顺延至 2027 年底;
存量盘活类项目,最长过渡周期至 2028 年底。
重点:购房资金,管得更严了
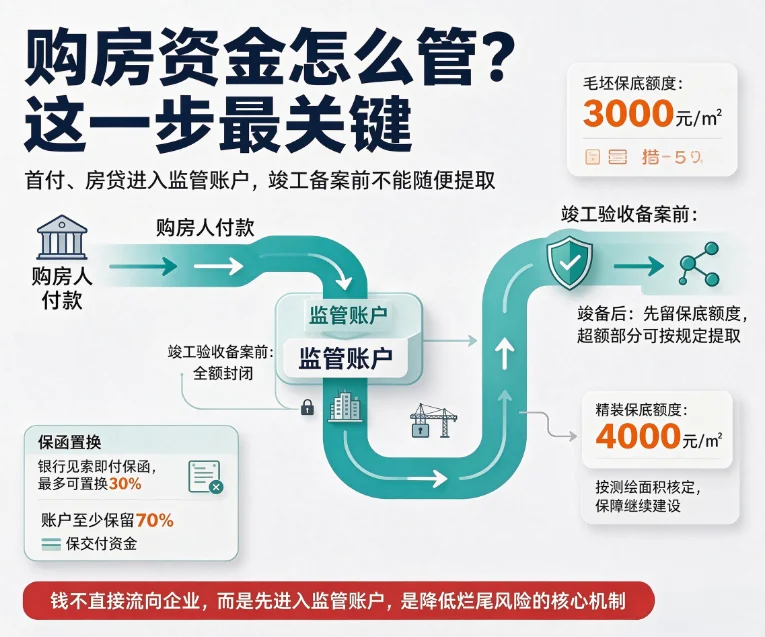
所有首付、按揭房款,统一存入资金账户,专款专项管理。资金按节点有序释放:
项目竣工验收备案前,资金实行封闭管理;
完成竣备之后,留存保障工程建设的基础额度:毛坯 3000 元 /㎡、精装 4000 元 /㎡,超出该额度部分,可按规定用于企业经营周转;
完成不动产首次登记、水电气正式接通后,资金全部解除封闭。
配套柔性机制:房企可凭银行见索即付保函置换部分资金,置换上限为 30%,账户内留存不少于 70% 资金保障项目建设。
买现房,同样有硬性约束
现房销售有着统一规范要求:
开发企业的现房销售方案、定价标准、定金约定、权责条款,需提前报送住建部门备案并对外公示;
定金比例不超过购房总价款 3%,定金同样纳入账户管理;
房源信息清晰可溯,存在抵押的房源,在取得抵押权人同意、完成抵押注销手续后,才可办理网签备案。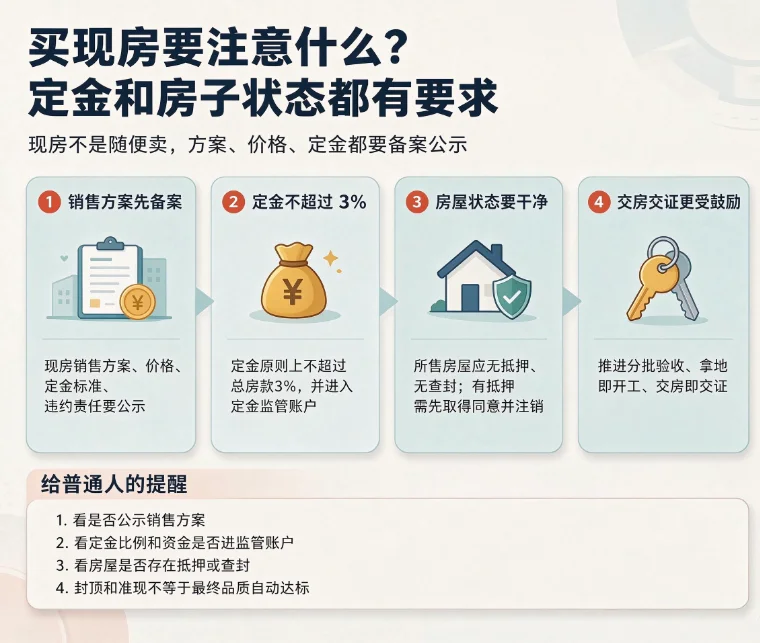
给房企的 “减压政策”
政策一边收紧风险,一边给房企合理空间:
地价更灵活:不低于基准地价 70% 的前提下,可以协商确定起始价;
土地款缴纳放宽:首期半年内交 50%,剩下的 2 年内缴清,分期不计利息;
实行主办银行制度,一个项目统一一家银行管理资金;
可以按楼栋分批验收、推行拿地即开工、交房即交证,现房销售前完成首次登记,交房就能拿证。
对三类人意味着什么?
买房人:期房风险大幅降低。之后大家买房,会优先看现房、准现房。8.28 之后的新项目门槛更高,品质底线会抬升,和老项目拉开差距。
房企:过去高周转的模式行不通了,回款时间延后,资金规划要更谨慎。好在土地款分期、资金分段释放等政策,给合规房企留了生存空间。
楼市从业者:短期,还能按老政策销售的存量项目会更吃香;后面新地块,都要等到封顶才能开盘,营销节奏全部要重新调整。
总的来说,这份征求意见稿,走的是 “有底线、有弹性” 的思路。
一方面,用现房备案、严格资金、地价下限三重约束,守住买房人的安全底线;
另一方面,配套竣备资金释放、土地款长周期分期、保函置换等柔性政策,防止房企资金链陷入僵滞,兼顾行业良性运转。
一句话提醒:还能按老规则销售的新盘,窗口期正在变短,打算买房的朋友,可以多留意。
温馨提示:本文为征求意见稿解读,最终规则以官方正式发布文件为准。