
【澳洲房产】买商铺的GST,条款必须签约时写进合同
澳洲家园网11/02 16:26
一笔200万澳元的商铺,交割当天可能要多付20万澳元GST。能不能免,要看四个条件是否同时成立,其中一条必须在签合同时写明,事后补不回来。
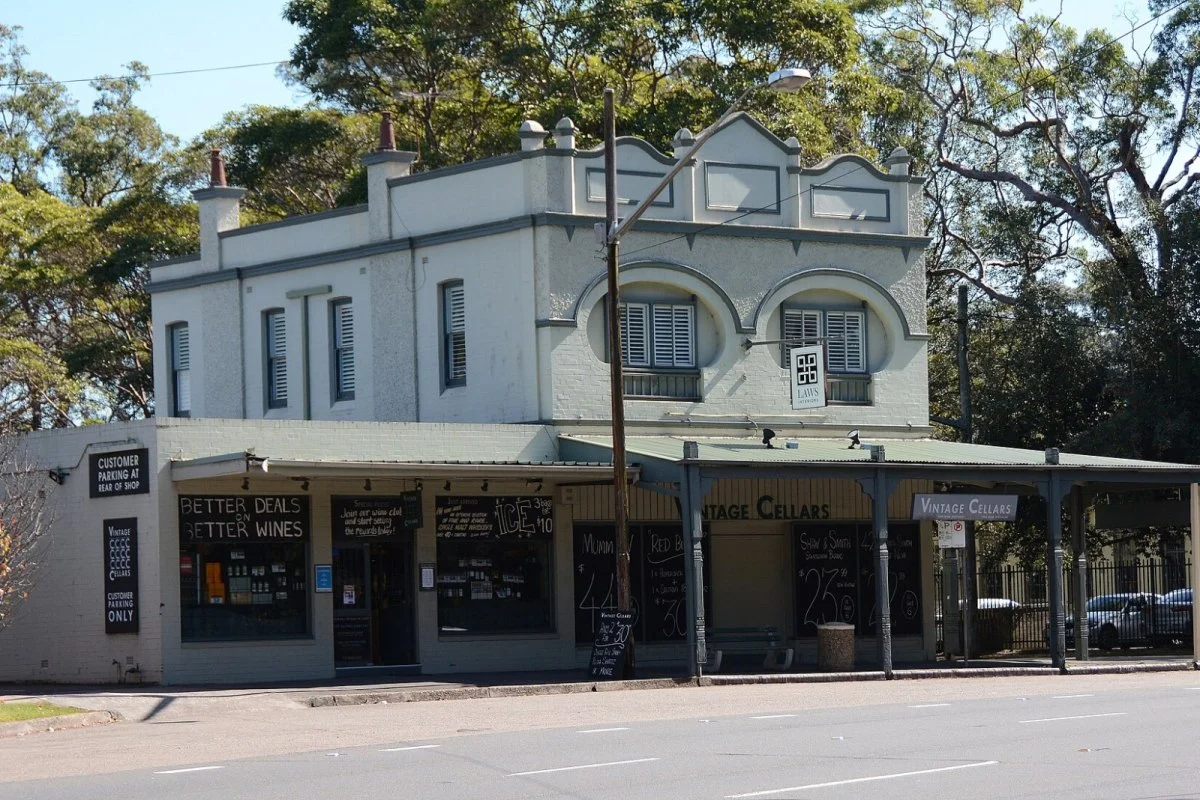
图:悉尼Beecroft的转角商铺。图片:Sardaka / Wikimedia Commons,CC BY-SA 4.0
买过几套住宅的人,成交单上很少见到GST这一栏。二手住宅转让一般不含GST,商业物业转让一般含,税率10%。以200万澳元的商铺为例:按持续经营结构成交,交割时付200万澳元;没有做成这个结构,要付220万澳元,多出的20万澳元得在交割日先垫上。
澳洲家园网(ACproperty)在商业地产指南里整理过的路径,叫持续经营转让(going concern)。按澳大利亚税务局的规定,四个条件必须同时满足:有偿转让;买方已登记或依法须登记GST;双方书面约定为持续经营的转让;卖方交付经营所需的一切,并经营到交割日。
最容易出错的是“书面”两个字。它是形式要件,要落在合同里,签完再补通常来不及。第二条对海外买家同样要提前:需要澳洲的商业实体和ABN,并在出价之前完成GST登记。
还有一处反直觉。空置的铺子通常做不成持续经营,因为交割那一刻,并没有一门正在运转的出租生意。带着租客的铺子,反而可能比空铺便宜10%。如果做不成持续经营,还有差额计税(margin scheme)这条路,但买方通常不能就这笔GST申请进项税抵扣。
需要说明的是,这只是原则,不是你那笔交易的结论。GST高度依赖个案事实,请让注册出具书面意见。免了GST,也不等于免了所有税,印花税和土地税照常计算。
买住宅的人不必认识GST,买商铺的人迟早要认识它。买商铺时,你遇到过GST的问题吗?欢迎留言交流,也欢迎关注澳洲家园网。
免责声明:本文系注册用户(作者)在房产圈发布,房天下未对内容作任何修改或整理。本文仅代表作者观点,不代表房天下立场,若侵犯了您的合法权益,请进行投诉。对作者发布之内容,未经许可,不得转载。