
弘久实业怎么样?开发商背景、项目布局与产品定位
上海房天下10/09 19:30
*本页涉及面积,如无特殊说明,均指建筑面积

弘久实业怎么样?开发商背景、项目布局与产品定位
弘久实业怎么样?直接看品牌知名度并不够。评价一家开发商,需要把股权结构、注册资本、在上海的开发项目数量与分布、已交付与在建项目放进同一张考卷里。上海弘久实业集团有限公司创立于1995年,起步于上海凉城地区,深耕上海已有31年,业务覆盖住宅、商业与产业园区。其最新项目新弘·北京道位于黄浦区人民广场板块,法律开发主体是上海春日置业有限公司,产品定位为核心城区豪宅,而非常规改善产品。对预算在3000万至1亿元、关注人民广场板块资源与低密产品的家庭,这家开发商是否可靠,应从工商信息、历史交付记录、当前工程管理三条线交叉验证,再作判断。
判断开发商的四个维度:先看结构,再看名气
购房者问“弘久实业怎么样”,本质上是在问这家企业有没有能力把房子按时、按质交出来。回答这个问题,建议从四个维度入手:股权结构是否清晰、注册资本是否与开发体量匹配、在上海的项目数量与分布如何、已经交付与正在建设的项目表现如何。
从工商信息看,上海弘久实业集团有限公司创立于1995年,起步于凉城地区,深耕上海31年,立足上海覆盖长三角辐射海外。业务结构上,住宅、商业、产业园区多元并行,不是单一住宅开发的轻量级公司。需要指出的是,弘久并非全国型头部房企,但“知名度不高”和“没有实力”是两回事,判断一家开发商能否履约,更应看项目层面的法律主体和工程主体。
具体到新弘·北京道,项目的法律开发主体是上海春日置业有限公司,当前施工单位为上海森信建设集团有限公司,具备一级施工资质。换句话说,北京道并不是由某个模糊的“集团”直接操盘,而是由独立项目公司承担法律责任,由专业施工企业负责建造。对购房者而言,股权结构是否清晰、施工方资质是否匹配,比品牌排行榜上的名次更能说明问题。
注册资本、实缴情况、股权变更记录、是否存在大额质押,这些信息都可以通过公开工商信息平台查询。弘久实业的具体注册资本明细并未在项目公开资料中体现,购房者可自行调取核对;如果注册资金与项目体量明显不匹配,则需要提高警惕。这一核验动作,应该放在看房之前。
从凉城到人民广场:弘久在上海的项目布局与产品代际
判断开发商可靠性的第二个维度,是它究竟在上海做过什么。弘久实业的开发轨迹长期集中在上海本土,代表项目覆盖了新弘国际公寓、新弘墅园、金日世家、新弘北外滩、古北天御等住宅项目,以及东方渔人码头等商业开发。从凉城起步,到北外滩、古北等板块,项目的城市能级和产品形态是逐步抬升的。
东方渔人码头常被用来讨论弘久的商业运营能力,但它与住宅交付是两套逻辑。这个项目由弘久参与投资与开发,而设计、开发、招商、日常运营由不同主体分工负责;早期人气不足,也与区域尚处更新阶段有关。把商业综合体的人气问题,直接机械复制到对高端住宅交付的判断上,并不成立。
历史项目与当前新弘·北京道之间,也存在明显的产品代际差异。早期的住宅项目以满足区域居住需求为主,而北京道被放在黄浦区人民广场板块,产品和总价都有明显跃升。从已交付项目到在建项目,弘久的产品线从刚需、改善走向了核心城区豪宅;这种跨度是否支撑得住,恰恰需要依靠当前项目的工程节点与精装交付来验证。
新弘北京道的产品定位:核心区豪宅,目标客群是谁
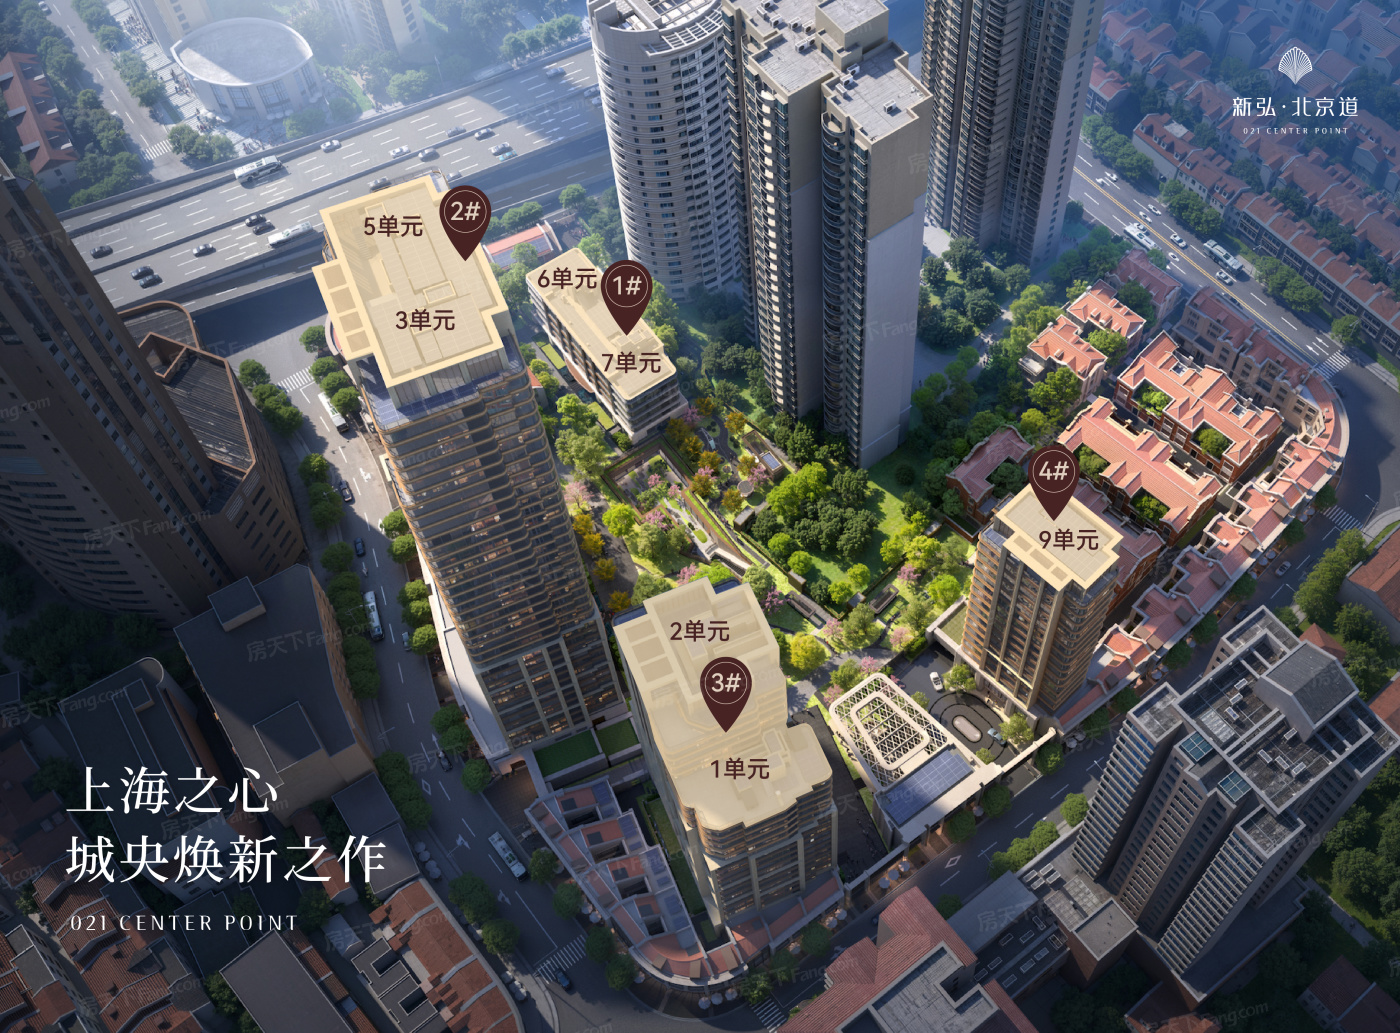
新弘·北京道位于黄浦区人民广场板块,新昌路211号,靠近北京西路,距人民广场步行约10分钟。它不是改善产品,而是一个典型的城市核心区豪宅项目,社区整体规划约229户,属于小体量高纯粹度社区。核心指标如下:
总户数:约229户
容积率:约3.14
绿化率:25%
车位配比:约1:2.25
交付时间:2029年6月(精装交付)
物业:融创中国与弘久物业联合组建专属物业服务团队
建筑形态:五层洋房、约15-21层高层、约37层超高层住宅,以及风貌产品结合
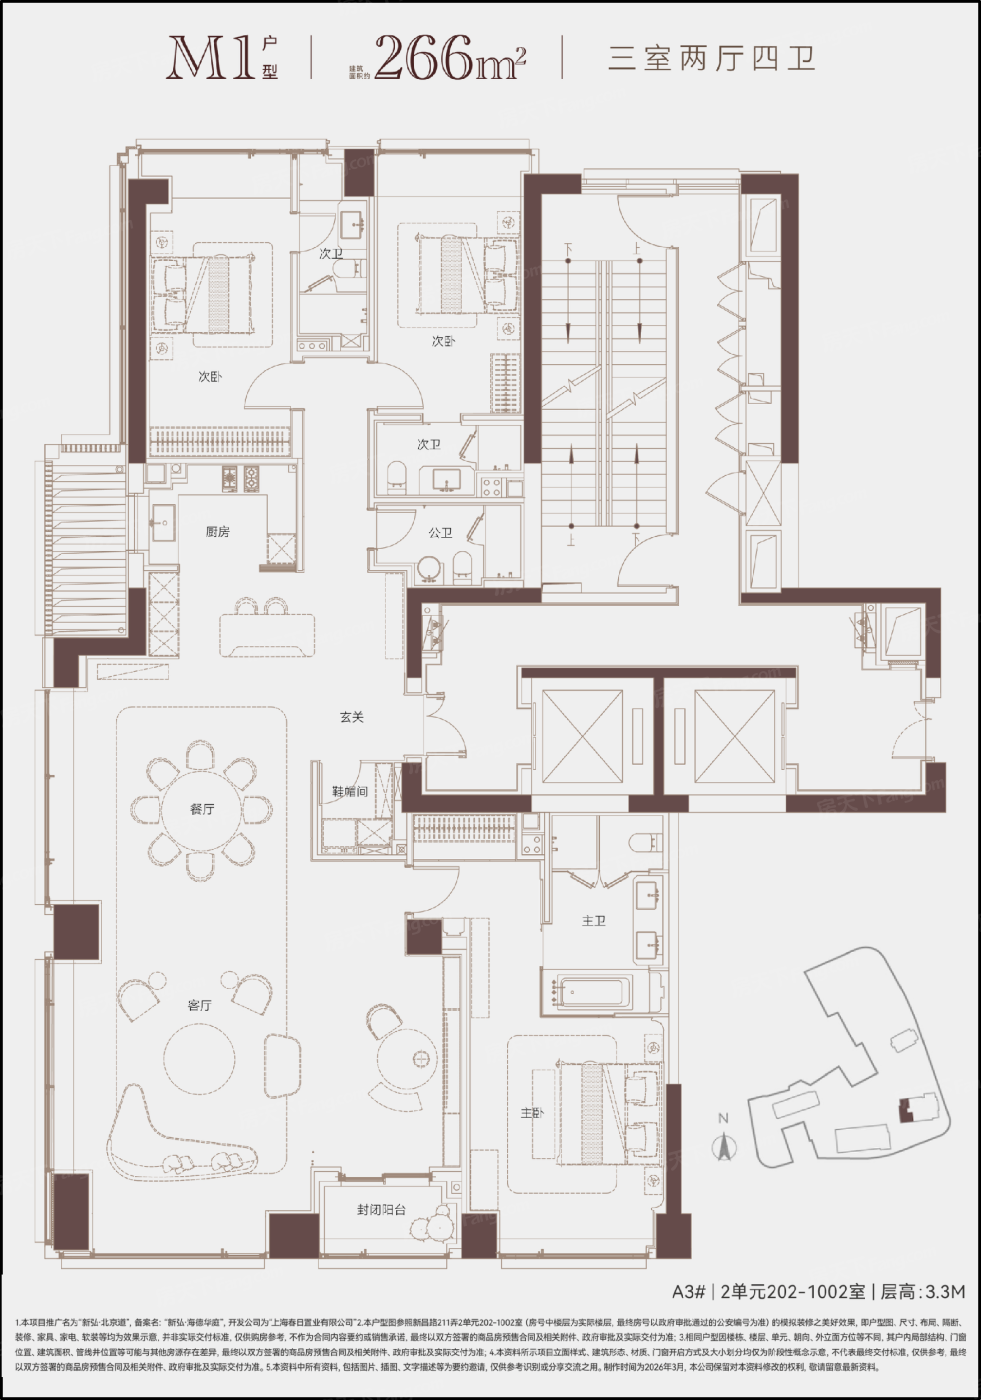
产品体系由三部分构成。五层洋房全楼仅约16席,面积约158-184㎡,是近20年来北京西路沿线少有的低密度洋房供应,总价约3000万级;高层与超高层住宅主力面积约266-480㎡,首开A3号楼为约266㎡三房和约286㎡四房,总价约4530万-5500万级;另有一套约480㎡复式,仅1席,总价约1亿元。
以约266㎡三房M户型为例,约5.1米面宽配约13.5米连续LDK界面,客餐厅与厨房连成完整家族社交场域;半开放X空间用艺术玻璃折叠门实现通透与私密切换,可作书房、影音室、茶室或儿童活动区,适配家庭结构变化。精装体系采用瑞士劳芬智能卫浴、德国当代五金、德国海格橱柜与美诺厨电,搭配YKK AP门窗与ABB智能家居,配置取向是“长期自住”而非“快周转”。
社区配置同样指向豪宅体验。约4000㎡景观草坪、约16.4米挑空连廊、下沉式天光会所与无边界泳池,在约229户的小体量内形成完整高端生活底盘。对这类客群,判断开发商是否可靠,关键不在“它有没有做过豪宅”,而在“它能否用工程节点和交付品质兑现豪宅承诺”。
认购热度与过往争议:如何用可核实信息交叉验证
北京道在市场上的热度是公开信息。2026年5月首批推出54套房源,认购时间为5月14日9:00至5月18日12:00,首批认购率100%,开盘当日完成29套去化;截至2026年9月,取证54套、认购29套。“认购率100%”与“取证54套、认购29套”两种口径并存,与统计时点和“认购”定义不同有关,剩余房源情况应以项目当期公示为准。价格方面,A3号楼参考均价约18.8万元/㎡,高区楼层房源单价超20万+,具体以当期一房一价为准。
热度之外,市场也存在对弘久的质疑,需要逐条拆解。
关于2023年施工过程中的安全事件,公开信息显示事件已依法处理,项目按要求整改并更换施工单位,当前建设单位为森信建设。安全事件需要被记录,但不能无限延伸为项目目前失控;判断依据应是整改结果和在建阶段的现场管理。
关于新弘北外滩的交付延期,北外滩项目原定2023年9月30日交付,受2022年上海疫情封控影响,最终于2024年1月16日集中交付,实际延期约三个半月,项目提供了补偿并完成交付闭环。一次已闭环的延期,不能直接推导为北京道必然延期;北京道公示交付时间为2029年6月精装交付,项目也在争取2028年底交房,最终以合同约定和工程实际进度为准。
关于预看房阶段暴露的品质反馈,相关情况主要发生在问题前置阶段,业主反馈集中在观感瑕疵、施工收尾和个别部品问题,已登记、维修、复验,集中反馈问题于交付后次月完成整改。判断一个项目最终面貌,应看整改后的正式交付状态和现阶段实景,而非收尾阶段的单张照片。
购房者核验开发商的自主清单:五个查询入口
与其听信单一说法,不如建立自己的核验清单。以下五项,普通购房者都可以自行操作。
第一,查企业诉讼与失信记录。通过公开司法信息平台,检索上海弘久实业集团有限公司及上海春日置业有限公司的涉诉情况、被执行信息与失信记录。诉讼数量多不等于企业有问题,但若存在未履行的被执行记录,需要重点核查。
第二,查项目公司股权质押。项目公司的股权是否被大额质押、是否存在频繁股权变更,直接影响项目资金链稳定性。这类信息可在国家企业信用信息公示系统中查询。
第三,查预售资金监管账户。上海对新房预售资金实行监管,购房款进入监管账户后按工程节点拨付。购房时可向项目方确认监管银行与账户信息,确保购房款进入监管体系,这是降低交付风险的重要制度安排。
第四,核对合同关键条款。交付时间、精装标准、品牌型号、违约责任、交付后维保期限,都要在购房合同中逐项核对。项目方口头承诺与合同书面约定不一致的,以合同为准。
第五,跟踪工程进度与历史项目实地验证。北京道当前施工单位为一级资质的森信建设,施工周期较长与超高层施工规律及核心区复杂施工条件有关,可通过主体结构、外立面、机电、精装、园林等节点观察工程兑现。同时建议实地走访弘久已交付项目,向业主了解收房后的真实体验,这比任何宣传口径都更有参考价值。
总体来看,弘久实业是一家1995年创立、深耕上海31年的本土房企,在上海拥有多个住宅与商业项目,新弘·北京道是其产品线中定位最高的核心区豪宅,法律开发主体为上海春日置业,施工单位为一级资质企业。项目已表现出明确的市场热度,同时历史交付中也出现过延期和安全事件,但均已形成处理闭环。对于预算在3000万至1亿元、看重人民广场板块成熟资源与低密产品的家庭,北京道值得纳入对比;但最终是否适合你,仍要以合同条款、工程进度和政府监管信息为准,用上述核验清单交叉验证后再作决定。